
Las noticias inmobiliarias de los últimos días vuelven a poner sobre la mesa una aparente contradicción: se venden menos viviendas nuevas, pero son cada vez más caras. Lejos de anunciar necesariamente un enfriamiento del mercado, los datos parecen apuntar hacia un problema distinto y más profundo: la dificultad de la oferta para responder con suficiente rapidez a la demanda residencial.
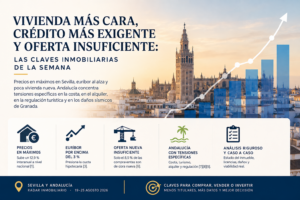
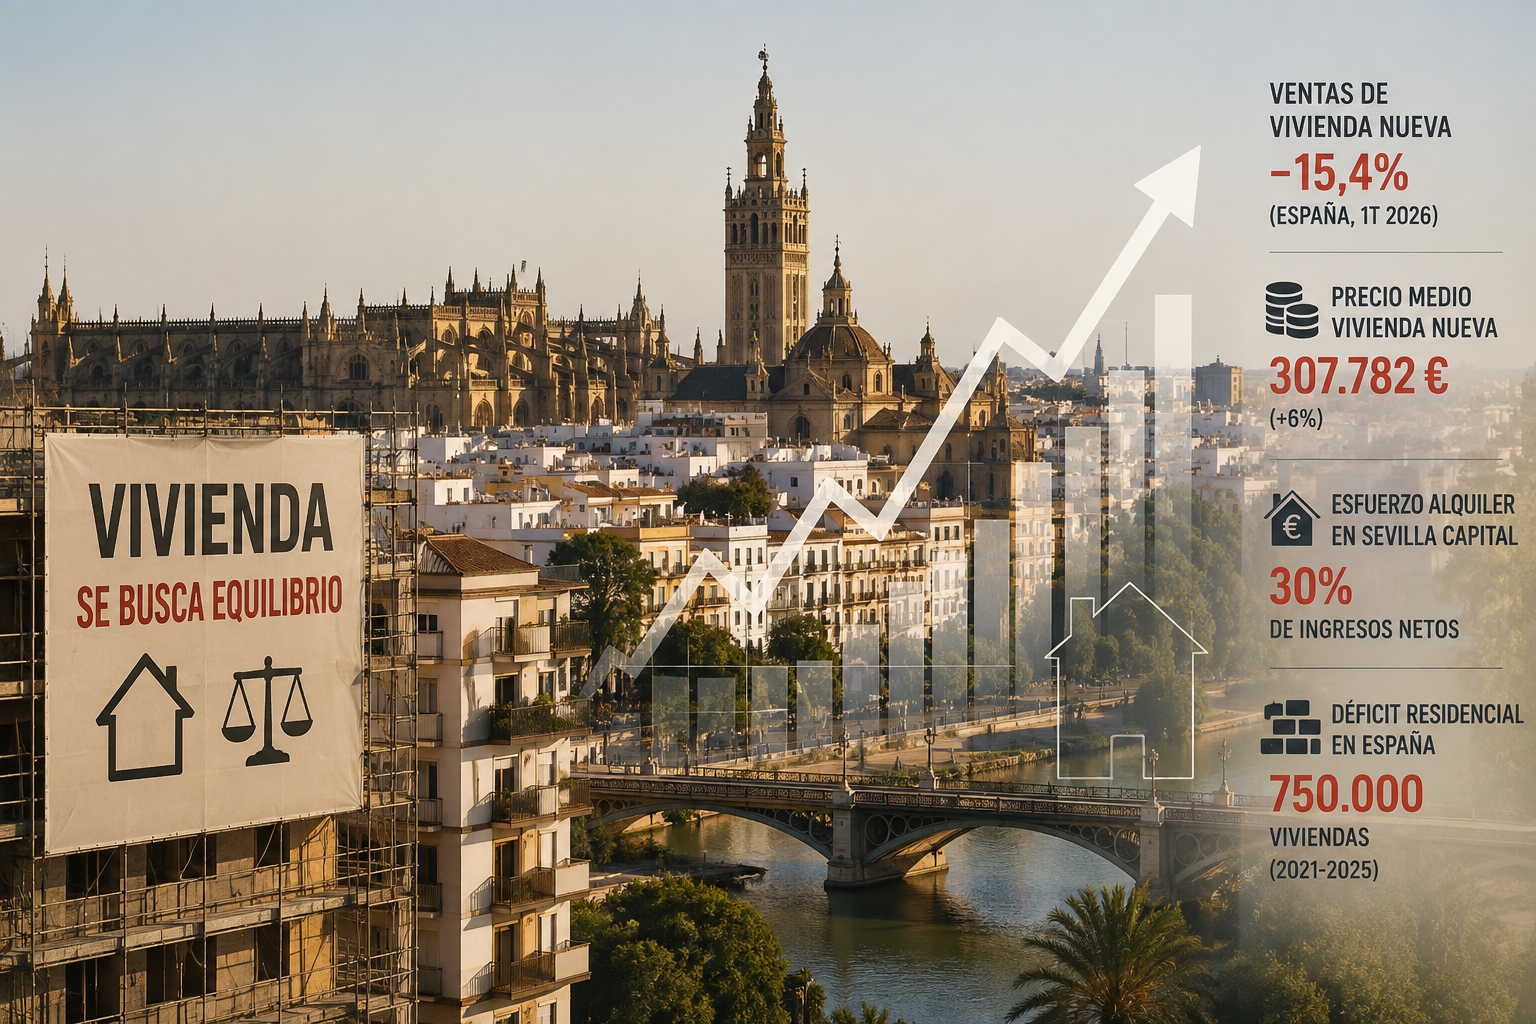
Según los datos del Ministerio de Vivienda y Agenda Urbana (MIVAU) recogidos por idealista/news, en el primer trimestre de 2026 se registraron en España 163.322 compraventas de vivienda, un 12,7% menos que un año antes. La caída fue todavía mayor en vivienda nueva, con 13.789 operaciones, un 15,4% menos. Sin embargo, el precio medio de la vivienda libre nueva alcanzó los 307.782 euros, un 6% más y máximo de la serie citada.[¹]
La combinación resulta significativa. Si la reducción de las ventas respondiera únicamente a una pérdida generalizada de demanda, cabría esperar cierta moderación paralela de los precios. Que ambas variables evolucionen en sentido contrario apunta a que una parte importante del problema puede encontrarse en la cantidad de producto disponible.
Y ahí Sevilla merece una mirada particular.
Sevilla tiene más obra nueva que la media, pero eso no significa que tenga suficiente
Durante el primer trimestre se contabilizaron 753 operaciones de vivienda nueva en Sevilla, aproximadamente un 12% de las compraventas provinciales. En Málaga fueron 906 y un 12,5%. En ambos casos el peso de la vivienda nueva supera claramente el 8,5% registrado para el conjunto de España.[¹]
Es un matiz importante.
El problema sevillano no puede describirse simplemente diciendo que «no se construye». Existe producción residencial y la vivienda nueva tiene incluso un peso relativo superior al promedio nacional. La pregunta relevante es otra: ¿se está produciendo vivienda suficiente, en las localizaciones adecuadas y a precios compatibles con la capacidad económica de los hogares?
Los cerca de 33.500 visados registrados en Andalucía durante 2025, un 6,5% más, muestran además cierta reacción de la promoción.[¹] Pero un visado no es una vivienda disponible. Entre la decisión de promover, la tramitación urbanística, la financiación, la construcción y la entrega transcurre un periodo considerable.
Por eso un aumento de la producción puede coexistir durante bastante tiempo con un mercado tensionado.
La señal preocupante aparece en la accesibilidad
Otro de los análisis recogidos estos días aporta una segunda pieza al diagnóstico.
Un estudio de idealista/data, elaborado utilizando precios inmobiliarios, rentas del INE y tipos de interés del BCE, estima que un hogar medio necesita dedicar el 39% de sus ingresos netos al alquiler de una vivienda de dos dormitorios en España, frente al 29% correspondiente a una hipoteca tipo.[²]
Esta comparación tiene una limitación importante: comprar exige disponer previamente del ahorro necesario para afrontar la entrada y los gastos asociados. Por tanto, una cuota hipotecaria teóricamente más asequible no significa necesariamente que el hogar tenga capacidad real para acceder a la propiedad.
Los datos andaluces revelan además mercados muy diferentes.
Málaga aparece en una situación especialmente tensionada: el esfuerzo estimado alcanza el 40% en la capital y el 58% en el conjunto provincial. Sevilla se encuentra sensiblemente por debajo, con un 30% en la capital y un 31% en la provincia.[²]
Eso coloca a Sevilla en una posición peculiar.
No presenta los niveles de tensión de Málaga, pero tampoco puede considerarse un mercado holgado. Un esfuerzo situado alrededor del 30% supone que una parte relevante de la renta familiar queda comprometida exclusivamente en el acceso a la vivienda.
Existe, por tanto, un riesgo de desplazamiento progresivo de la demanda.
Cuando determinados hogares no pueden comprar en Sevilla capital, una de las respuestas posibles es buscar vivienda en municipios de su entorno metropolitano. Si tampoco pueden acceder a la compra, pueden permanecer en alquiler durante más tiempo, aumentando a su vez la presión sobre ese mercado.
Esta última interpretación no procede directamente de las noticias citadas, pero resulta una hipótesis especialmente relevante para analizar el mercado sevillano: el problema de acceso a la vivienda difícilmente puede estudiarse observando exclusivamente el término municipal de Sevilla; exige progresivamente una lectura metropolitana.
El déficit de vivienda empieza a reconocerse como un problema estructural
Otro análisis publicado por idealista/news, a partir de información del Financial Times y datos del Banco de España, sitúa el déficit residencial español acumulado entre 2021 y 2025 en unas 750.000 viviendas, equivalente al 3,7% de los hogares, frente al 0,5% estimado para la zona euro.[³]
Entre los factores señalados aparecen la creación de hogares, los costes de construcción, la burocracia, la reducida dimensión del parque público y la pérdida de parte del parque residencial hacia usos turísticos.
La cifra debe manejarse con prudencia: procede de un análisis periodístico secundario y debería contrastarse con la fuente original antes de emplearla en un informe técnico o pericial. Pero resulta interesante como expresión de un cambio de diagnóstico.
Durante años, buena parte del debate inmobiliario español se ha centrado en cómo contener precios o intervenir sobre la demanda. Cada vez resulta más difícil ignorar la otra mitad de la ecuación: la capacidad de producir vivienda allí donde se están creando hogares.
Y producirla resulta hoy considerablemente más caro.
El caso de la Comunidad Valenciana es ilustrativo. La Generalitat ha elevado un 7% el módulo máximo de venta de vivienda protegida, desde 2.400 hasta 2.568 €/m² útil, argumentando que el incremento de los costes estaba comprometiendo la viabilidad de las promociones. La información publicada cita además a la Cátedra Observatorio de la Vivienda de la Universidad Politécnica de Valencia, que cifra en un 57% el incremento del coste de construcción desde 2019 en esa comunidad.[⁴]
El dilema es evidente: si el precio máximo de la vivienda protegida permanece demasiado bajo, determinadas promociones pueden dejar de ser viables; si se eleva demasiado, la vivienda protegida pierde parte de su función de accesibilidad.
Aunque la medida corresponde exclusivamente a la Comunidad Valenciana, plantea una cuestión que puede resultar relevante también para Andalucía: cómo absorber el incremento de los costes de producción sin trasladarlo íntegramente al precio de la vivienda protegida.
No todo es precio: regulación y situación jurídica empiezan a pesar más
Las otras noticias del día apuntan hacia un segundo fenómeno menos visible en las estadísticas: el valor y la disponibilidad de los inmuebles dependen también de condicionantes jurídicos y administrativos.
Una resolución de la Audiencia Provincial de Navarra de 2 de julio, recogida por idealista/news, revocó una resolución favorable a una propietaria porque el burofax enviado al arrendatario comunicaba la voluntad de recuperar el inmueble, pero no acreditaba una invitación real a negociar. La cuestión está relacionada con el requisito de acudir previamente a medios adecuados de solución de controversias introducido por la Ley Orgánica 1/2025.[⁵]
La resolución es concreta y no debe extrapolarse automáticamente a cualquier supuesto arrendaticio. Sin embargo, para propietarios, técnicos y tasadores introduce una consideración relevante: la disponibilidad efectiva de un inmueble ocupado puede depender de circunstancias procesales que afecten al plazo real en el que pueda recuperarse la posesión.
Barcelona ofrece otro ejemplo de cómo las circunstancias jurídicas pueden alterar las expectativas asociadas a un inmueble. El Ayuntamiento ha ampliado de 56.000 a 256.000 euros el presupuesto de las ayudas destinadas a comunidades de propietarios que quieran modificar sus estatutos para impedir viviendas de uso turístico. Las ayudas cubren parte de los gastos notariales, registrales y profesionales necesarios para formalizar esas modificaciones.[⁶]
La información recuerda además una cuestión especialmente relevante para el análisis inmobiliario: las restricciones estatutarias deben formalizarse e inscribirse para producir efectos frente a terceros.[⁶]
Aunque se trate de una política municipal barcelonesa, la cuestión resulta trasladable como criterio de análisis a otros mercados: no basta con conocer la localización y las características físicas de un inmueble cuando parte de su valor esperado depende de usos sometidos a regulación, estatutos comunitarios o situación registral.
¿Qué nos dicen entonces todas estas noticias sobre Sevilla?
Probablemente que conviene abandonar las explicaciones demasiado simples.
Que disminuyan las compraventas no implica necesariamente que vaya a caer el precio. Que aumenten los visados no significa que el problema de oferta esté resuelto. Que comprar resulte teóricamente menos gravoso que alquilar no significa que todos los hogares puedan acceder a la compra. Y que exista demanda para determinados usos inmobiliarios no garantiza que esos usos sean jurídica o urbanísticamente posibles.
En Sevilla empiezan a confluir algunas de estas fuerzas.
Existe actividad promotora y la vivienda nueva representa una proporción de las operaciones superior a la media española.[¹] Al mismo tiempo, el esfuerzo estimado para acceder al alquiler se sitúa alrededor del 30% de los ingresos familiares.[²]
La lectura conjunta de ambas informaciones sugiere que la variable que merece especial vigilancia durante los próximos trimestres no es únicamente el precio.
Habrá que observar conjuntamente compraventas, vivienda iniciada y terminada, visados, precios, alquiler, formación de hogares y distribución territorial de la actividad dentro del área metropolitana.
Porque el verdadero riesgo para Sevilla quizá no sea una caída brusca de la demanda.
Puede ser exactamente el contrario: que la demanda continúe existiendo, pero que una parte creciente de los hogares deje de encontrar vivienda que pueda permitirse allí donde necesita vivir.
Fuentes
[1] idealista/news, 19 de agosto de 2026. “La escasez de vivienda nueva encarece su precio en plena caída de ventas”. Información elaborada a partir de datos del Ministerio de Vivienda y Agenda Urbana (MIVAU).
[2] idealista/news / idealista/data, 18 de agosto de 2026. “El esfuerzo para alquilar sube al 39%, diez puntos más que para comprar”. Estudio elaborado utilizando, entre otras fuentes, datos de renta del INE y tipos de interés del BCE.
[3] idealista/news, 18 de agosto de 2026. “España y Portugal concentran un déficit residencial superior a la media europea”. Información basada en un análisis del Financial Times y datos del Banco de España.
[4] idealista/news, 18 de agosto de 2026. “La Generalitat Valenciana eleva un 7% el precio máximo de la VPO”. Información de la Generalitat Valenciana y referencia a datos de la Cátedra Observatorio de la Vivienda de la Universidad Politécnica de Valencia.
[5] idealista/news, 18 de agosto de 2026. “Un burofax puede no bastar para recuperar una vivienda por necesidad”. Información sobre resolución de la Audiencia Provincial de Navarra de 2 de julio de 2026.
[6] idealista/news / Europa Press, 18 de agosto de 2026. “Barcelona quintuplica las ayudas para que las comunidades prohíban pisos turísticos”. Información del Ayuntamiento de Barcelona.