
Vivienda más cara, crédito más exigente y oferta insuficiente: las claves inmobiliarias de la semana
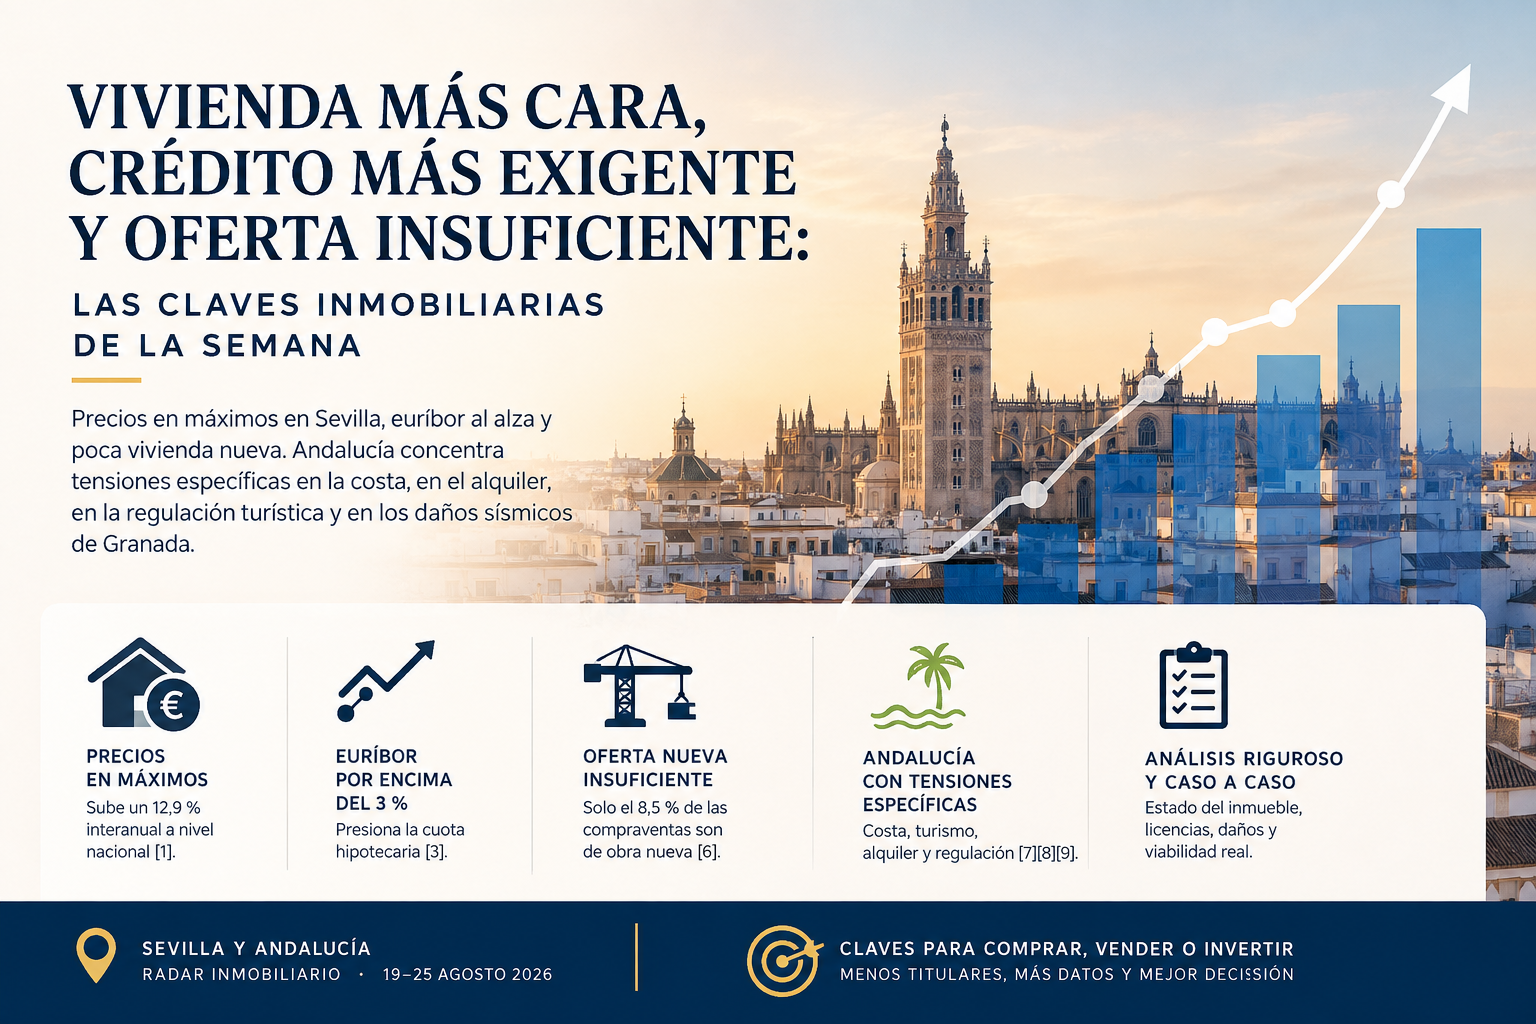
La última semana ha dejado un mercado residencial que sigue tensionado pese a algunas señales de moderación. Los precios de oferta permanecen en máximos en Sevilla, el euríbor vuelve a presionar la financiación y la producción de vivienda nueva continúa sin responder con la rapidez necesaria. En Andalucía, además, la costa, la regulación turística y los daños provocados por los terremotos de Granada muestran hasta qué punto el análisis inmobiliario exige distinguir entre titulares, datos comparables y efectos reales sobre cada inmueble.
Conclusiones principales
- La vivienda continúa encareciéndose, pero las medias agregadas ocultan diferencias importantes entre barrios, tipologías y estados de conservación.
- El problema no es solo el precio. La combinación de financiación más cara, ahorro previo y rentas familiares limita cada vez más el acceso efectivo.
- La escasez de obra nueva sigue sosteniendo los precios. El aumento de visados no equivale todavía a viviendas terminadas ni garantiza producto asequible.
- Andalucía concentra tensiones específicas: litoral sometido a demanda vacacional, cambios en la regulación turística, daños sísmicos en Granada y mercados metropolitanos condicionados por futuras infraestructuras.
- Para tasadores, propietarios e inversores gana importancia la comprobación técnica y jurídica: estado del edificio, licencias, compatibilidad de usos, gastos repercutibles, documentación de daños y viabilidad real de la explotación.
Los precios siguen arriba, pero el mercado se segmenta
El Índice de Precios de Vivienda del INE aumentó un 12,9 % interanual en el primer trimestre de 2026. La vivienda nueva avanzó un 9,1 % y la usada un 13,5 % [1]. Es un dato nacional y agregado, útil para interpretar el ciclo, pero no constituye un precio unitario aplicable a un inmueble concreto.
En Sevilla, el precio medio anunciado alcanzó en julio los 2.931 €/m², prácticamente estable respecto al mes anterior pero todavía en máximos [2]. La información por zonas muestra variaciones mensuales negativas en algunos submercados, lo que confirma que la estabilidad de la media municipal no describe por igual al Centro, Nervión, Los Remedios, Sevilla Este o los barrios periféricos.
No hay, por tanto, evidencia suficiente para hablar de una caída general en Sevilla. Sí parece razonable interpretar que el mercado entra en una fase más selectiva, en la que el comprador discrimina con mayor intensidad entre viviendas reformadas y pendientes de actualización, edificios eficientes y obsoletos, plantas, ascensores, terrazas, garajes y, sobre todo, microlocalizaciones.
La diferencia de precio anunciado entre pisos con y sin piscina ilustra esa segmentación. El estudio recogido durante la semana sitúa la prima nacional en el 62 % y la de Sevilla en el 36 %, con piscina en solo el 9 % de la oferta sevillana. Esto no significa que una piscina añada por sí sola un 36 % al valor de una vivienda: parte de la diferencia responde a la ubicación, antigüedad, calidad de la urbanización, superficie y perfil general del producto.
Financiación y accesibilidad: la cuota no es todo
El euríbor diario a doce meses superó el 3 % el 21 de agosto, mientras que la media provisional del mes se aproximaba al 2,94 % [3]. El dato diario constituye una señal financiera relevante, pero muchas revisiones hipotecarias dependen de la media mensual oficial, cuya publicación corresponde al Banco de España [4].
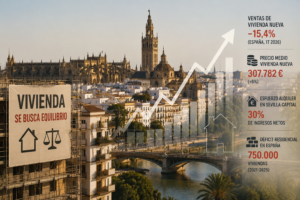
Al mismo tiempo, el esfuerzo estimado para alquilar una vivienda de dos dormitorios alcanza el 39 % de los ingresos familiares medios en España, frente al 29 % estimado para una cuota hipotecaria teórica. En Sevilla se situaría en torno al 30 % en la capital y al 31 % en la provincia, según la metodología utilizada por idealista [5].
La aparente ventaja mensual de comprar frente a alquilar no implica, sin embargo, que la compra sea accesible. La entrada, los impuestos, los gastos asociados y los criterios bancarios de concesión dejan fuera a muchos hogares que podrían asumir una determinada cuota mensual pero no reunir el ahorro inicial necesario.
En Sevilla, por tanto, la presión sobre el alquiler puede mantenerse incluso cuando la financiación hipotecaria resulte aparentemente competitiva en términos de mensualidad. Capacidad para pagar una cuota y capacidad para acceder a la compra no son la misma cosa.
Oferta: más visados no significan más viviendas disponibles
En el primer trimestre se registraron 163.322 compraventas en España, de las que solo 13.789 correspondieron a vivienda nueva. Sevilla contabilizó 753 operaciones de obra nueva, aproximadamente el 12 % de sus ventas, frente al 8,5 % nacional [6].
El mayor peso relativo de la vivienda nueva en Sevilla no resuelve por sí solo el desequilibrio entre oferta y demanda. Entre el visado y la entrega de una vivienda intervienen la disponibilidad de suelo finalista, la obtención de licencia, la financiación, los costes de construcción, la ejecución material y la posterior absorción comercial. Además, no toda promoción nueva compite en el tramo de precios que necesita la demanda local.
Andalucía ofrece algunos ejemplos de políticas dirigidas a ampliar la oferta asequible. Córdoba formalizó la cesión de parcelas de nueve municipios para promover 35 viviendas protegidas en alquiler, dentro de un programa provincial de 46 viviendas. Es un avance tangible porque el suelo ya se ha formalizado, aunque su escala continúa siendo reducida frente a las necesidades regionales.
La autopromoción aparece también como alternativa potencial. El 47 % de los andaluces encuestados habría considerado esta posibilidad, aunque a escala nacional solo el 8,5 % la contempla como proyecto concreto. La distancia entre interés y ejecución recuerda que disponer de parcela no elimina la complejidad del proyecto, la licencia, la financiación, el control de costes y la dirección técnica.
Andalucía: costa, turismo y segmentación
El informe Vivienda en Costa 2026 sitúa el crecimiento interanual medio del litoral en el 13,5 % durante el primer trimestre. La costa mediterránea avanzó un 13,9 % y el tramo atlántico andaluz un 11,7 %. El esfuerzo de compra llegó al 57 % en Málaga y los visados costeros aumentaron un 21,7 %, con Mijas y Estepona encabezando el volumen nacional [7].
Los datos dibujan un litoral que continúa encareciéndose y que, al mismo tiempo, concentra actividad promotora. Pero ambas circunstancias no son contradictorias. Una parte relevante de esa promoción puede dirigirse a segunda residencia y a compradores con mayor capacidad económica, por lo que el incremento de la construcción no corrige necesariamente los problemas de accesibilidad de la vivienda habitual.
En Málaga, una habitación alcanzó un precio medio anunciado de 450 euros mensuales, un 54 % más que en 2021 [8]. Se trata de precios de oferta publicados en portal, no de rentas contractuales efectivamente formalizadas, pero sirven como indicador de la extensión del piso compartido más allá del tradicional mercado estudiantil.
La regulación turística añade otra capa al análisis. Málaga ha endurecido la implantación de nuevos alojamientos turísticos en edificios residenciales y mantiene suspendidas nuevas autorizaciones de viviendas de uso turístico [9]. Su efecto sobre el valor de los inmuebles no puede generalizarse: dependerá de la situación urbanística, las licencias existentes, el régimen transitorio y los estatutos de cada comunidad.
Granada: daño reclamado no equivale a daño estructural
Los terremotos iniciados el 14 de agosto generaron 12.531 expedientes de indemnización, más de 11.700 relacionados con viviendas y comunidades, con un coste provisional superior a 35 millones de euros. Sin embargo, las inspecciones realizadas en cerca de 700 edificios no detectaron de forma generalizada daños estructurales graves [10].
La distinción es importante desde el punto de vista técnico. Una fisura en tabiquería, un desprendimiento de revestimiento o un peto inestable pueden exigir reparación e incluso medidas cautelares sin implicar necesariamente una lesión de la estructura.
En una tasación o peritación deben separarse el daño material, el riesgo para los usuarios, la pérdida temporal de funcionalidad, el coste de reparación y la posible percepción del mercado. El número de reclamaciones no puede trasladarse automáticamente a una depreciación general de los inmuebles de Granada.
Sevilla y su área metropolitana
La semana deja tres señales especialmente relevantes para Sevilla.
La primera es la permanencia de los precios de oferta en máximos, aunque acompañada de una mayor heterogeneidad interna. En este escenario, la comercialización dependerá cada vez más de acertar en el precio inicial y de documentar correctamente las ventajas reales del inmueble.
La segunda es la tensión entre precio y renta disponible. Un mercado puede mantener precios elevados y, al mismo tiempo, reducir el número de hogares capaces de comprar. Esto puede favorecer viviendas pequeñas, producto reformado y ubicaciones bien comunicadas, pero también alargar los plazos de venta de activos sobrevalorados o con necesidades importantes de inversión.
La tercera señal es territorial. Ministerio, Junta y Ayuntamiento de La Rinconada estudian un intercambiador en El Higuerón para conectar la línea 3 Norte del Metro con las líneas C1, C2, C3 y C5 de Cercanías [11]. La actuación podría mejorar notablemente la accesibilidad del norte metropolitano y de La Rinconada, pero todavía no cuenta con aprobación definitiva, presupuesto ni calendario.
Desde el punto de vista inmobiliario, el intercambiador constituye hoy una expectativa razonable que merece seguimiento, no una infraestructura consolidada que justifique un ajuste automático de valor.
Una semana que confirma un mercado cada vez más exigente
La semana no anuncia un cambio brusco de ciclo. Muestra, más bien, un mercado cada vez más exigente: precios elevados, crédito menos cómodo, oferta nueva insuficiente y regulación más determinante.
En Sevilla, la resistencia de los precios no elimina la segmentación. En Andalucía, la costa y Málaga concentran algunas de las mayores tensiones de accesibilidad, mientras Granada recuerda la importancia de distinguir el alcance técnico real de un daño frente a su impacto mediático o asegurador.
Para valorar, comprar, vender o invertir, la conclusión es clara: cada vez sirve menos aplicar medias generales. Hay que bajar al inmueble, al edificio, al barrio, a su situación jurídica y a la capacidad económica de la demanda real.
Fuentes
[1] Instituto Nacional de Estadística (INE). Índice de Precios de Vivienda (IPV), primer trimestre de 2026. Publicado el 8 de junio de 2026.
https://www.ine.es/dyngs/Prensa/IPV1T26.htm
[2] El Español – Sevilla. Información sobre la evolución del precio de oferta de la vivienda en Sevilla y sus distritos, agosto de 2026.
https://www.elespanol.com/sevilla/20260824/vivienda-sevilla-no-toma-respiro-verano-precio-bate-record-pese-frenazo-estival/1003744359756_0.html
[3] idealista/news. Evolución del euríbor diario a doce meses, 21 de agosto de 2026.
https://www.idealista.com/news/finanzas/hipotecas/2026/08/21/910860-el-euribor-diario-rompe-la-barrera-del-3-y-marca-maximos-de-dos-anos
[4] Banco de España. Calendario de difusión de estadísticas.
https://www.bde.es/webbe/es/estadisticas/calendario/calendario-difusion-estadisticas.html
[5] idealista. Estimación del esfuerzo necesario para alquilar y comprar vivienda, agosto de 2026.
https://www.idealista.com/sala-de-prensa/notas-de-prensa/2026/08/18/266616-el-esfuerzo-para-alquilar-se-eleva-al-39-superando-en-10-puntos-al
[6] idealista/news. Datos sobre compraventas y escasez de vivienda nueva, agosto de 2026.
https://www.idealista.com/news/inmobiliario/vivienda/2026/08/19/910466-la-escasez-de-vivienda-nueva-encarece-su-precio-en-plena-caida-de-ventas
[7] idealista/news. Vivienda en Costa 2026: evolución de precios, esfuerzo de compra y visados.
https://www.idealista.com/news/inmobiliario/vivienda/2026/08/19/910622-la-vivienda-en-la-costa-sube-un-13-5-y-el-esfuerzo-de-compra-alcanza-el-40-de-la
[8] El Español – Málaga. Evolución del precio anunciado del alquiler de habitaciones en Málaga, agosto de 2026.
https://www.elespanol.com/malaga/economia/20260825/atraco-alquilar-habitacion-malaga-pagan-euros-mes-hace-anos/1003744361630_0.html
[9] El Español – Málaga. Regulación de alojamientos turísticos en Málaga, agosto de 2026.
https://www.elespanol.com/malaga/malaga-ciudad/20260823/poderosas-razones-malaga-endurece-cruzada-alojamientos-turisticos/1003744358112_0.html
[10] Brains Real Estate News. Expedientes de indemnización y daños derivados de los terremotos de Granada, agosto de 2026.
https://brainsre.news/terremotos-granada-solicitudes-indemnizacion-seguros/
[11] Diario de Sevilla. Estudio del intercambiador de El Higuerón para conectar Metro y Cercanías en el norte del área metropolitana de Sevilla.
https://www.diariodesevilla.es/la-catenaria/gobierno-central-junta-estudian-acercar-metro-la-rinconada_0_2007753614.html